Wer in Österreich eine Immobilie finanzieren möchte, muss wieder mit höheren Kreditkosten rechnen. Das geht aus dem aktuellen Infina Kredit Index (IKI) vom 21. Oktober 2026 hervor. Demnach haben sich sowohl langfristige Fixzinsfinanzierungen als auch variabel verzinste Wohnkredite im dritten Quartal verteuert. Für Kreditnehmer:innen bedeutet diese Entwicklung eine zusätzliche finanzielle Belastung. Zugleich zeigt die Untersuchung, dass sich die Konditionen der einzelnen Banken teilweise erheblich unterscheiden.
Die Ursachen
Als wesentliche Ursachen für den Zinsanstieg nennt Infina die gestiegenen Energiepreise, anhaltende Inflationsgefahren und den zunehmenden Finanzierungsbedarf von Staaten und Unternehmen. Besonders hohe Investitionen in künstliche Intelligenz verstärken demnach den Wettbewerb um verfügbares Kapital.
"Der Energiepreisschock und der enorme Kapitalbedarf von Staaten und Unternehmen, insbesondere im KI-Sektor, treiben die Zinsen nach oben", sagt Pablo Viveros, Leiter Bankenvertrieb von Infina. Gleichzeitig bleibe die wirtschaftliche Entwicklung bislang widerstandsfähiger als erwartet. Für Kreditnehmer:innen bestehe deshalb weiterhin das Risiko zusätzlicher Kostensteigerungen.
So wirken sich die höheren Zinsen auf die Kreditraten aus
Welche finanziellen Auswirkungen die jüngsten Veränderungen haben, zeigen die Berechnungsbeispiele des Infina Kredit Index. Bei einem Darlehen von 100.000 Euro mit einer Gesamtlaufzeit von 25 Jahren erhöhte sich die monatliche Rate für eine Finanzierung mit 20-jähriger Fixzinsbindung von 542,07 Euro im Juli auf 564,36 Euro im Oktober 2026. Das entspricht einer Mehrbelastung von 22,29 Euro pro Monat.
Bei variabler Verzinsung fiel der Anstieg etwas geringer aus. Hier verteuerte sich die Monatsrate im selben Zeitraum von 511,78 auf 526,22 Euro, was zusätzlichen Kosten von 14,44 Euro entspricht.
Auch die Zinssätze entwickelten sich nach oben. Für die untersuchte Fixzinsvariante stieg der durchschnittliche Nominalzins von 3,941 auf 4,328 Prozent, der Effektivzins von 4,49 auf 4,90 Prozent. Bei variablen Krediten erhöhte sich der Nominalzins von 3,400 auf 3,660 Prozent und der Effektivzins von 3,91 auf 4,19 Prozent.
Zum Vergleich: Im Oktober 2025 lag die monatliche Rate bei 534,17 Euro für die Fixzinsfinanzierung und bei 497,69 Euro für das variable Modell.
Die Berechnungen basieren auf den Konditionen von zwölf regionalen und überregionalen Kreditinstituten. Angenommen werden Kreditnehmer:innen mit guter Bonität ohne KSV-Eintrag, ein Neubau, eine maximale Beleihung von 80 Prozent des Schätzwertes sowie eine Finanzierung ohne Wohnbauförderung. Die Rückzahlung erfolgt in monatlichen Pauschalraten.
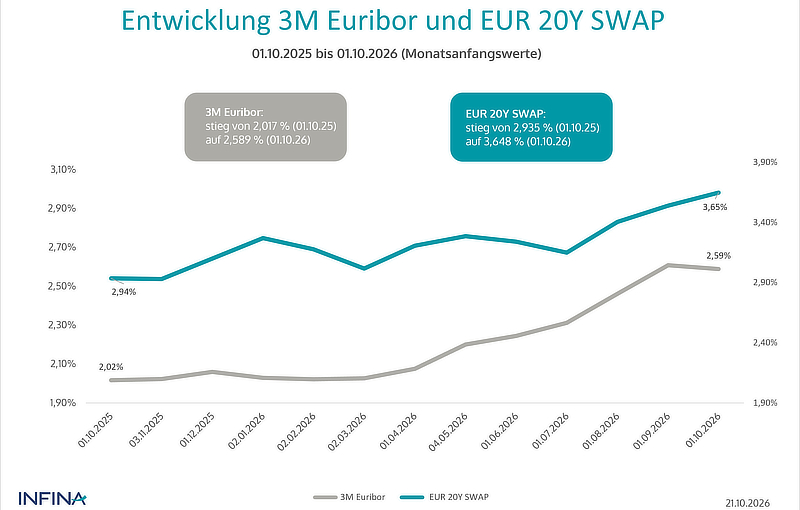 Entwicklung 3M Euribor und EUR 20Y Swap © Infina
Energiepreise und Kapitalbedarf beeinflussen die Zinsen
Hinter der Verteuerung stehen laut Infina mehrere internationale Entwicklungen. Der anhaltende Irankrieg und die Beeinträchtigungen des Öltransports durch die Straße von Hormus hätten die Energiepreise steigen lassen und damit den Inflationsdruck verstärkt.
Im Euroraum erhöhte sich die Inflationsrate laut Eurostat-Daten von 3,2 Prozent im August auf 3,8 Prozent im September 2026. Energie war im Jahresvergleich um 18,9 Prozent teurer. Sowohl die Europäische Zentralbank als auch die US-Notenbank reagierten im September mit einer Anhebung ihrer Leitzinsen um jeweils 0,25 Prozentpunkte (LEADERSNET berichtete). Zusätzlich konkurrieren Staaten und Unternehmen verstärkt um Kapital. Der hohe Finanzierungsbedarf führe dazu, dass für Anleihen höhere Renditen geboten werden müssten. Das wirke sich wiederum auf die Refinanzierungskosten der Banken und damit auf langfristige Immobilienkredite aus.
Auch Investitionen großer Technologiekonzerne in künstliche Intelligenz spielen dabei eine Rolle. Laut einer im Bericht angeführten Analyse der Bank of America begaben Amazon, Alphabet, Microsoft, Meta und Oracle im Jahr 2025 Anleihen im Gegenwert von rund 121 Milliarden US-Dollar. Zwischen 2020 und 2024 hatte der jährliche Durchschnitt noch bei 28 Milliarden US-Dollar gelegen.
Weitere Verteuerung variabler Kredite möglich
Für die kommenden Monate zeichnet der Kreditindex ein von Unsicherheit geprägtes Bild. Die Entwicklung an den Terminmärkten lasse weitere Zinserhöhungen erwarten. Für variabel verzinste Immobilienkredite könnten sich daraus bis Ende 2027 Zinssätze zwischen 4,35 und 4,45 Prozent ergeben.
Sollte der Drei-Monats-Euribor längerfristig über 3,50 Prozent steigen, wären laut Infina sogar variable Kreditzinsen von mehr als 4,50 Prozent denkbar. Allerdings handelt es sich dabei um Prognosen, deren Eintreten von der weiteren wirtschaftlichen Entwicklung und den geldpolitischen Entscheidungen abhängt.
Für Haushalte, deren Finanzierung bereits knapp kalkuliert ist, könnte ein zusätzlicher Zinsanstieg erhebliche Folgen haben. Infina verweist deshalb auf die Bedeutung ausreichender finanzieller Reserven und einer Begrenzung des Zinsänderungsrisikos.
Leistbarkeit von Wohneigentum gerät zunehmend unter Druck
Neben den höheren Kreditraten beeinflussen auch die Immobilienpreise die Finanzierungsmöglichkeiten österreichischer Haushalte. Der Infina Leistbarkeitsindex zeigt, dass sich die Situation nach einer zwischenzeitlichen Entspannung wieder verschlechtert hat.
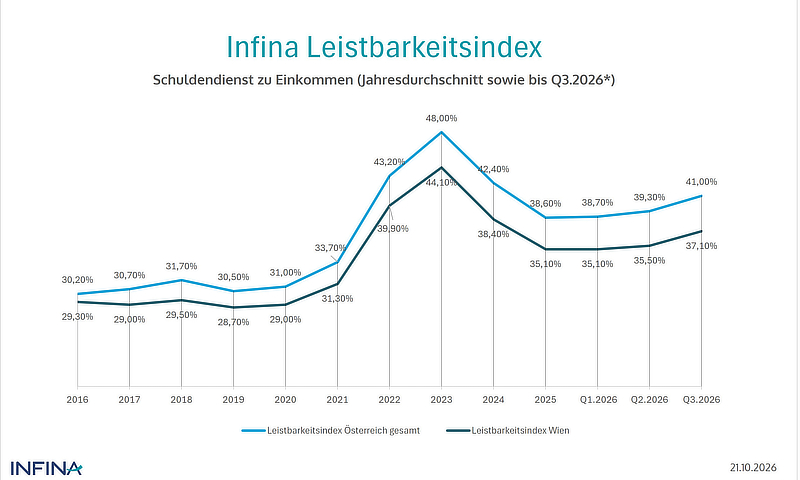 Infina Leistbarkeitsindex © Infina
Ende 2025 lag die sogenannte Schuldendienstquote österreichweit bei 38,6 Prozent und in Wien bei 35,1 Prozent. Im dritten Quartal 2026 stiegen diese Werte laut einer Schnellschätzung auf 41,0 beziehungsweise 37,1 Prozent. Damit wurde die aus den Kreditvergabestandards abgeleitete Orientierungsmarke von 40 Prozent im österreichweiten Durchschnitt überschritten.
Wie stark sich die Immobilienpreise auf den Finanzierungsbedarf auswirken, verdeutlicht ein weiteres Rechenmodell. Ausgangspunkt des Index ist ein Kreditbetrag von 250.000 Euro im Jahr 2015. Wird dieser entsprechend der seitherigen Entwicklung der Wohnimmobilienpreise angepasst, ergibt sich für das dritte Quartal 2026 ein vergleichbarer Finanzierungsbedarf von rund 411.000 Euro im österreichweiten Durchschnitt. Für Wien liegt der entsprechende Wert bei etwa 371.000 Euro, so Infina.
Für die Ermittlung der Leistbarkeit werden die jährlichen Kreditrückzahlungen dem Nettoeinkommen eines Haushalts mit zwei unselbstständig beschäftigten Personen gegenübergestellt. Dabei fließen fixe und variable Verzinsungen zu gleichen Teilen in die Berechnung ein.
Die Ergebnisse verdeutlichen, dass höhere Kaufpreise und gestiegene Finanzierungskosten die finanzielle Belastung beim Immobilienerwerb erhöhen. Je größer der Anteil des Haushaltseinkommens also ist, der für die Kreditrückzahlung benötigt wird, desto geringer fällt der verbleibende finanzielle Spielraum aus.
Immobilienpreise entwickeln sich unterschiedlich
Während die Kreditkosten steigen, bleibt das Angebot an neu errichteten Wohnungen begrenzt. Gleichzeitig verteuern höhere Baukosten die Errichtung zusätzlicher Immobilien.
Laut dem im Bericht angeführten Wohnimmobilienpreisindex der Oesterreichischen Nationalbank stiegen die österreichischen Wohnimmobilienpreise im zweiten Quartal 2026 gegenüber dem Vorjahr um 3,6 Prozent. In Wien betrug der Zuwachs 2,9 Prozent. Neue Eigentumswohnungen verteuerten sich dort um 3,1 Prozent, gebrauchte um 2,4 Prozent. Bei Neubauten dürfte die Angebotsknappheit weiterhin für stabile oder leicht steigende Preise sorgen. Besonders Immobilien in gefragten Lagen mit guter Energieeffizienz könnten sich laut Infina als vergleichsweise widerstandsfähig erweisen.
Anders stellt sich die Situation bei älteren Bestandsobjekten dar. Immobilien mit hohem Sanierungsbedarf, schlechter Energieeffizienz oder weniger attraktiver Lage könnten zunehmend unter Preisdruck geraten. Die steigenden Modernisierungskosten würden mögliche Käufer:innen zusätzlich belasten.
Auch größere und hochpreisige Wohnungen in Ballungsräumen könnten angesichts der eingeschränkten Finanzierbarkeit schwieriger zu verkaufen sein.
Kreditmarkt bleibt von Unsicherheit geprägt
Wie sich die Finanzierungskosten weiterentwickeln, hängt nach Einschätzung von Infina insbesondere von der Inflation, der Konjunktur und der Nachfrage nach Kapital ab. Für langfristige Fixzinsbindungen hält der Bericht bei einer moderaten wirtschaftlichen Abkühlung in Europa bis Ende 2027 Zinssätze zwischen 4,90 und 5,10 Prozent für möglich. Eine schwächere Konjunktur und geldpolitische Gegenmaßnahmen könnten den Anstieg allerdings begrenzen.
"Gerade bei steigenden Zinsen und abnehmender Leistbarkeit kommt es darauf an, günstige Einstiegskonditionen zu finden und die Finanzierung langfristig tragfähig zu gestalten", betont Viveros abschließend.
www.infina.at


Kommentar veröffentlichen