Vorsicht Kostenfalle
Der E-Dienstwagen verliert seine Steuerfreiheit

Im großen Akademie-Herbstseminar des Seminar Oberlaa erfahren Sie, was Kanzleien und Unternehmen über die neuen Sachbezugswerte für Elektrofahrzeuge wissen müssen, bevor das Finanzamt mitrechnet.

Jahrelang war die Rechnung einfach: Elektroauto als Dienstwagen, kein Sachbezug, glückliche Mitarbeiter:innen, zufriedene Geschäftsführung. Damit ist bald Schluss. Ab 2027 verlangt der Fiskus auch für E-Autos seinen Anteil, und zwar rückwirkend für Fahrzeuge, die längst in der Flotte stehen.

Konkret heißt das: Ab 2027 fällt ein Sachbezug an. Betroffen sind nicht nur neu zugelassene Fahrzeuge. Auch E-Autos, die Mitarbeiter:innen oder Gesellschafter-Geschäftsführer:innen schon heute steuerfrei überlassen werden, rutschen ab Jänner 2027 automatisch in die Sachbezugspflicht. Wer glaubt, das betrifft nur künftige Anschaffungen, hat ein teures Missverständnis.

Und es kommt noch dicker: Der Sachbezug wird ab 2027 auch in vielen Fällen umsatzsteuerpflichtig. Ein Thema, das bislang fast ausschließlich Fiskal-Lkw betroffen hat, landet jetzt auch bei ganz normalen Elektro-Pkw auf dem Tisch der Buchhaltung. Monatlich, im Rahmen der UVA.

Nicht alles wird schlechter. Das Laden bei Arbeitgeber:innen bleibt steuerfrei, ebenso der Kostenersatz für öffentliches Laden oder für Ladestrom zuhause bei klarer Zuordnung zum Fahrzeug. Der Sachbezugsfreibetrag von 2.000 Euro für die eigene Ladestation bleibt bestehen, genauso wie die private Nutzung von E-Bikes und E-Motorrädern. Wer die Details kennt, kann die Belastung für Mitarbeiter:innen und Unternehmen deutlich abfedern.

Für Kanzleien bedeutet das: Mandant:innen mit E-Fuhrpark brauchen jetzt Klarheit, nicht erst im Jänner 2027, wenn die erste Lohnverrechnung ansteht. Für Unternehmen mit eigener Steuer- oder Rechnungswesenabteilung bedeutet es: Lohnkonto, Sozialversicherung und Umsatzsteuerabfuhr müssen rechtzeitig auf die neue Rechtslage umgestellt werden, sonst drohen Nachzahlungen und unangenehme Überraschungen bei der nächsten Prüfung. Wer sich erst im nächsten Jahr damit befasst, hat wertvolle Vorlaufzeit verschenkt.

Genau diese Details, samt Berechnungsbeispielen und den drei unterschiedlichen Ausprägungen beim Vorsteuerabzug für Elektro-Pkw, bereitet Georg Wilfling im großen Akademie-Herbstseminar von Seminar Oberlaa – die renommierte Institution für steuerliche Fortbildung in Wien, die seit Ende 2024 LexisNexis Österreich gehört (LEADERSNET berichtete) – und der Akademie der Steuerberater:innen und Wirtschaftsprüfer:innen (ASW) praxisnah auf.

Das Online-Seminar ist ab 22. Oktober verfügbar, ordnet aktuelle Neuerungen verständlich ein und zeigt anhand von Praxisfällen, worauf es ankommt. Acht anrechenbare Video-Einheiten und ein umfangreiches Arbeitsbuch verbinden flexibles Lernen mit direkt anwendbarem Fachwissen. Vollständig abrufbar bis Ende des Jahres. Einstieg jederzeit möglich.

Zu Programm und Buchung

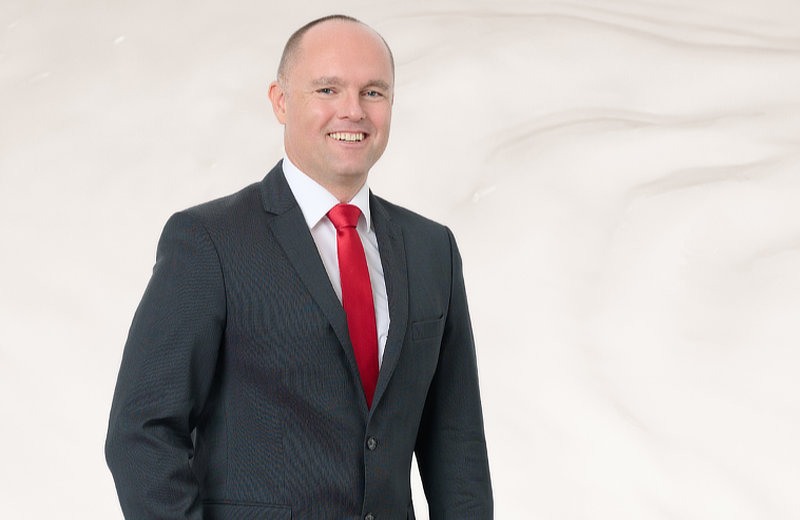
Georg Wilfling ist Steuerberater in Graz und Teil des Vortragsteams von Seminar Oberlaa. Im Herbstseminar 2026 widmet er sich dem Wegfall der Sachbezugsbefreiung für Elektrofahrzeuge und zeigt, was Kanzleien und Unternehmen ab 2027 bei der Lohnverrechnung und Umsatzsteuer beachten müssen.

Wie gut kennen Sie die neuen Sachbezugsregeln für E-Autos? Unser Steuerquiz bietet einen ersten Selbstcheck. Die entscheidenden Fragen für 2027 beantwortet das große Akademie-Herbstseminar.

www.seminaroberlaa.at

www.lexisnexis.com

Kommentar veröffentlichen

* Pflichtfelder.

leadersnet.TV