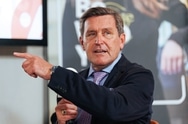
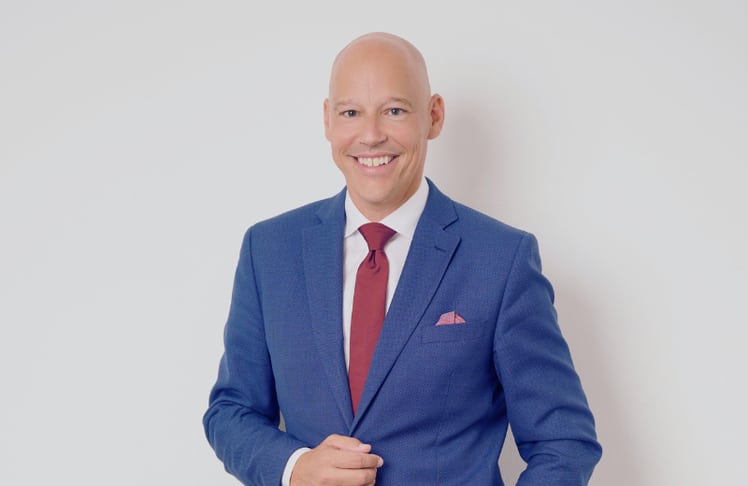
Robert Baumert im Interview
Arbeiten im Pensionsalter: Neue Vorteile & neue Fragen für die Steuerberatung

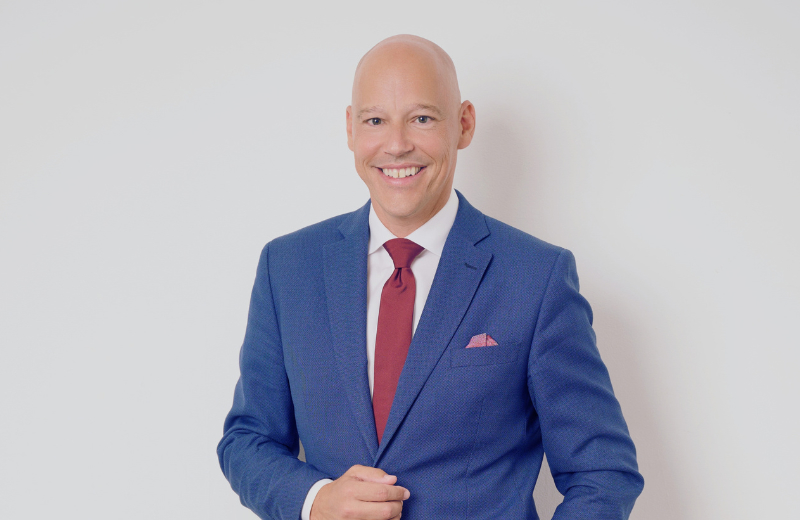
Der Aktivitätsfreibetrag soll Arbeiten im Pensionsalter steuerlich attraktiver machen. Welche Berechnungen müssen Steuerberater:innen künftig anstellen, um Mandant:innen nicht nur einen Steuervorteil, sondern eine tatsächlich sinnvolle Entscheidung zu empfehlen? Steuerexperte Robert Baumert, Vortragender des Seminar Oberlaa, im Interview.

Das Seminar Oberlaa startet mit einem umfangreichen Fortbildungsprogramm in den Herbst 2026 (LEADERSNET berichtete). Steuerexpert:innen geben dabei praxisnahe Einblicke in aktuelle gesetzliche Neuerungen, steuerliche Fragestellungen und den zunehmenden Einsatz von KI in der Finanzverwaltung.

Einer dieser Expert:innen ist Robert Baumert, Vortragender beim Seminar Oberlaa. LexisNexis hat ihn zum Interview gebeten.

LexisNexis: Wo liegen die häufigsten Fallstricke beim Zusammenspiel von Erwerbseinkommen, Pension, Progression und dem neuen Aktivitätsfreibetrag? 

Robert Baumert: Für Menschen, die bisher parallel zur Pension gearbeitet haben, war die Abgabenlast meist sehr hoch. Sie kritisierten oft, dass sich das Arbeiten finanziell nicht auszahlt. Der neue Aktivitätsfreibetrag ändert diese Situation drastisch und stellt ein begünstigtes Einkommen von monatlich 1.250 Euro komplett steuerfrei. Wie viel davon tatsächlich bei den Betroffenen ankommt, zeigt erst die individuelle Berechnung.

LexisNexis: Der Wegfall von Pensionsversicherungsbeiträgen klingt nach einem klaren Plus. Für wen gilt das wirklich, und welche Unterschiede ergeben sich zwischen Dienstnehmer:innen und Selbständigen? 

Baumert: Neben der steuerlichen Begünstigung des Aktivitätsfreibetrags entfallen ab dem Jahr 2027 auch große Teile der Pensionsversicherungsbeiträge. Diesen Vorteil können sowohl Dienstnehmer:innen als auch Selbständige nutzen. Wobei es dabei Unterschiede gibt, die Steuerberater:innen im Beratungsgespräch verständlich machen müssen.

LexisNexis: Wann rechnet sich ein Aufschub der Pension tatsächlich, und wann kann ein vorschneller Rat dazu für Mandant:innen finanziell nachteilig werden? 

Baumert: Der Aktivitätsfreibetrag steht nur jenen Personen zu, die ausreichend Versicherungsmonate gesammelt haben oder alternativ ihren Pensionsantritt verschieben. Unser Rechenmodell zeigt, dass sich das Aufschieben der Pension wirtschaftlich oft erst spät rechnet. Hier kann eine sorgfältige Beratung vor einer Entscheidung mit langfristigen Folgen schützen.

LexisNexis: Werden Steuerberater:innen ab 2027 verstärkt zur zentralen Anlaufstelle für die finanzielle Planung des Übergangs in die Pension – und welches Wissen brauchen sie dafür zusätzlich? 

Baumert: Steuerberater:innen sind in solchen Fragen sicherlich die beste Anlaufstelle. Das Beratungsspektrum könnte sich von der Steuerplanung für Selbständige auch in Richtung Klientenberatung für Personalabteilungen zu diesem Thema erweitern.

Wie sich die neuen Regeln in der Praxis anwenden lassen, ist auch Thema beim großen Akademie-Herbstseminar von Seminar Oberlaa und der Akademie der Steuerberater:innen und Wirtschaftsprüfer:innen (ASW). Das Seminar ist ab 22. Oktober 2026 und noch bis Jahresende online abrufbar. Mehr zu Programm und Buchung finden Sie hier.

Wie gut kennen Sie die Regeln zur Telearbeit? Das Steuerquiz bietet einen ersten Selbstcheck. Die entscheidenden Fragen für 2027 beantwortet das große Akademie-Herbstseminar.

www.seminaroberlaa.at

www.lexisnexis.com

Kommentar veröffentlichen

* Pflichtfelder.

leadersnet.TV