Wie entwickelt sich der Immobilienmarkt in einem Umfeld, das weiterhin von wirtschaftlicher und geopolitischer Unsicherheit geprägt ist? Dieser Frage widmeten sich die ÖRAG-Vorstände Stefan Brezovich, Michael Buchmeier und Johannes Endl gemeinsam mit den Fachbereichsleiter:innen des Unternehmens im Rahmen eines Mediengesprächs. Sie analysierten die gegenwärtige Marktlage und gaben einen Ausblick auf die weitere Entwicklung. Im Mittelpunkt standen die wirtschaftlichen Rahmenbedingungen ebenso wie die unterschiedlichen Entwicklungen am Investment-, Gewerbe- und Wohnimmobilienmarkt.
Start der Analyseserie
LEADERSNET greift die Analyse und Einschätzung der Pressekonferenz in vier aufeinanderfolgenden Beiträgen auf. Im ersten Teil stehen die übergeordnete Entwicklung des Immobilienmarktes 2026 sowie die Situationen in Österreich, Deutschland und Europa im Fokus. In einem zweiten Teil folgt der Immobilieninvestmentmarkt. Der dritte Teil widmet sich den Gewerbeimmobilien mit den Bereichen Büro, Retail und Logistik. Im vierten und abschließenden Teil stehen die Wohnsegmente Miete, Eigentum und exklusives Wohnen im Fokus.
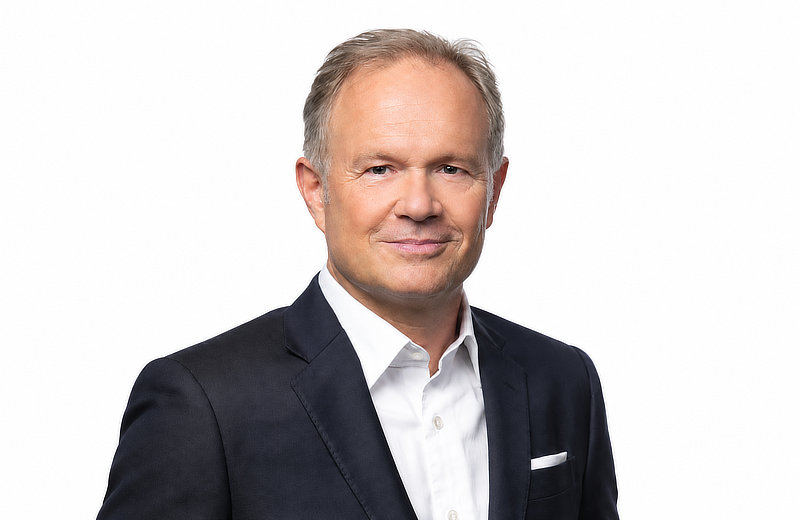
Im ersten Teil ordnete Stefan Brezovich, Vorstand der ÖRAG, die aktuelle Marktsituation und die wirtschaftlichen Rahmenbedingungen ein. Michael Buchmeier, Vorstand und Bereichsleitung Bewertung, richtete den Blick unter anderem auf Preisentwicklung, Marktaktivität und Finanzierung. Ergänzt wurde die Perspektive durch Helge Scheunemann, Head of Research Germany bei Jones Lang LaSalle (JLL). Er beleuchtete die Entwicklungen in Deutschland und Europa und zeigte auf, welche Rückschlüsse sich daraus für Österreich ziehen lassen.
Anpassung an eine veränderte Marktlandschaft
Nach mehreren schwierigen Jahren kommt 2026 wieder Bewegung in die österreichische Immobilienwirtschaft. Die Entwicklung entspricht allerdings keinem neuen Boom. Vielmehr zeichne sich eine differenzierte Normalisierung ab. Marktteilnehmer:innen haben begonnen, sich auf veränderte wirtschaftliche und finanzielle Rahmenbedingungen einzustellen. Die Unsicherheit ist damit nicht verschwunden, sie wird zunehmend Teil der neuen Marktbedingungen. "Die Unsicherheit prägt die Wahrnehmung des durchaus resilienten Marktes und wird uns voraussichtlich auch weiterhin begleiten", sagt Brezovich.
Österreich befindet sich nach seiner Einschätzung weiterhin in einer Aufräumphase nach den Verwerfungen der vergangenen Jahre. Der Markt habe sich zwar stabilisiert und Banken würden notleidende Kredite schrittweise abbauen, für eine kräftige Aufwärtsbewegung fehle derzeit jedoch die notwendige Dynamik. Eine echte Erholung erwartet Brezovich frühestens 2027.
Die Risiken bleiben jedenfalls beträchtlich. Geopolitische Konflikte können sich auf Energie- und Rohstoffpreise und damit auf Inflation und Zinsen auswirken. Auch mögliche neue Inflationsschübe und ein deutlicher Anstieg langfristiger Staatsanleiherenditen beschäftigen Investor:innen. Kapital sei grundsätzlich vorhanden, das aktuelle Zinsumfeld reiche allerdings noch nicht aus, um die Investitionstätigkeit auf breiter Front anzukurbeln.
Gleichzeitig gibt es Anzeichen dafür, dass sich die Situation verbessert. Brezovich verweist darauf, dass bei genauer Betrachtung der Marktdaten in verschiedenen Bereichen bereits eine positive Entwicklung sichtbar werde. "Der Markt ist keineswegs in einer Aufbruchstimmung – aber er stabilisiert sich Schritt für Schritt", so der Experte.
Deutschland und Europa geben wichtige Orientierung
Für die Einschätzung der österreichischen Situation lohnt sich laut ÖRAG der Blick über die Landesgrenzen. Besonders Deutschland gilt als wichtiger Vergleichsmarkt. Beide Länder sind wirtschaftlich eng miteinander verbunden, verfügen über ähnliche Marktstrukturen und stehen in mehreren Bereichen vor vergleichbaren Herausforderungen. Entwicklungen in Deutschland können deshalb Hinweise darauf liefern, was auch für Österreich relevant werden könnte.
Diese internationale Perspektive brachte Helge Scheunemann von JLL in das Mediengespräch ein. Sein Befund zeigt einen Markt, der sich zwar zunehmend an die veränderten Bedingungen angepasst hat, dessen Erholung aber Zeit benötigt.
"Die geopolitische Unsicherheit hält an – Nutzer:innen und Wirtschaft passen sich an. Die Investmentmärkte zeigen sich widerstandsfähig, die Transaktionsaktivität bleibt jedoch verhalten. Ein deutlicher Aufschwung vor 2028 ist unwahrscheinlich", so Scheunemann.
In Deutschland fallen einzelne konjunkturelle Signale inzwischen positiver aus. Die BIP-Prognose für 2026 sei nach oben angepasst worden, die Wirtschaft ist laut dem Experten im zweiten Quartal gewachsen und auch der Ifo-Geschäftsklimaindex hat sich verbessert. Der Arbeitsmarkt stabilisiere sich ebenfalls, während ausländische Investitionen in Deutschland deutlich zugenommen hätten. Gleichzeitig bleiben geopolitische Unsicherheiten und das Risiko neuer Inflationsschübe relevante Einflussfaktoren.
Europas Immobilienmärkte bewegen sich wieder
Die Anpassung an das neue wirtschaftliche Umfeld ist inzwischen auch an den europäischen Immobilienmärkten sichtbar. Nach dem deutlichen Rückgang zwischen Ende 2021 und Ende 2023 haben die Kapitalwerte von Büroimmobilien in zahlreichen europäischen Märkten wieder zugelegt. Ein wesentlicher Faktor dafür sei das Mietwachstum.
Dabei zeige sich bereits eine stärkere Differenzierung des Marktes. Die Nachfrage konzentriere sich auf hochwertige Immobilien in zentralen Geschäftslagen und auf ausgewählte Sekundärstandorte. Gleichzeitig bleibe das Angebot an Spitzenflächen knapp. Dadurch vergrößere sich die Kluft zwischen erstklassigen Immobilien und durchschnittlichen Objekten.
Auch bei den Investmentvolumina zeige die Richtung wieder nach oben. Im ersten Halbjahr 2026 wurden europaweit 105,4 Milliarden Euro umgesetzt. Das entspricht einem Plus von 8,1 Prozent gegenüber dem Vergleichszeitraum des Vorjahres. Allein im zweiten Quartal belief sich das Transaktionsvolumen auf 55,1 Milliarden Euro und lag damit 24,4 Prozent über dem Vorjahreswert. Deutschland sei nach den außergewöhnlichen Niedrigzinsjahren laut JLL inzwischen wieder in einem "Old Normal" angekommen.
Gleichzeitig bleiben große Transaktionen zurückhaltend und Investor:innen agieren selektiv. Laut dem Experten geht aus den Daten hervor, dass transparente und risikoärmere Märkte stärker in den Fokus rücken. Österreich erreicht demnach im "Global Real Estate Transparency Index" als Neueinsteiger Rang 30 unter 88 untersuchten Ländern und wird der Gruppe der transparenten Märkte zugerechnet.
Bestand gewinnt gegenüber Neubau an Bedeutung
Die veränderten Marktbedingungen beeinflussen auch die Frage, in welche Immobilien investiert wird. Während freiwillige Verkäufe laut Analyse derzeit noch überwiegen, dürfte der Verkaufsdruck im weiteren Jahresverlauf zunehmen. Parallel dazu rücken Bestandsimmobilien stärker in den Mittelpunkt.
Da weniger neue Projekte fertiggestellt werden, gewinnen umfassende Sanierungen als Alternative zum Neubau an Bedeutung. Wertsteigerungspotenzial sieht JLL insbesondere bei Renovierungen in zentralen Geschäftslagen sowie selektiv bei geeigneten Immobilien in B-Lagen.
Diese Entwicklung verdeutliche einen grundlegenden Wandel: Nicht die Breite des Marktes entscheide über die Perspektiven eines Investments, sondern zunehmend die Qualität und Zukunftsfähigkeit des einzelnen Objekts.
Österreichs Marktaktivität nimmt wieder zu
Auch am österreichischen Immobilienmarkt liefern die Zahlen Hinweise auf eine Erholung. Nach zwei Jahren rückläufiger Preise stiegen die Wohnimmobilienpreise 2025 nominell wieder um rund 3,6 Prozent. Der Wohnimmobilienpreisindex der Oesterreichischen Nationalbank erreichte im zweiten Quartal 2026 mit mehr als 274 Punkten einen neuen Höchststand.
Noch deutlicher zeigt sich die Veränderung bei der Marktaktivität. Das Transaktionsvolumen legte 2025 um mehr als 23 Prozent zu. Für Michael Buchmeier ist diese Entwicklung Ausdruck einer Normalisierung nach den außergewöhnlichen Jahren zuvor.
"Käufer:innen sowie Investor:innen sind zurück und orientieren sich neu. Das ist kein Strohfeuer, sondern eine Normalisierung nach außergewöhnlichen Boomjahren", sagt Buchmeier.
Insolvenzen belasten weiterhin die Wahrnehmung
Die Lage bleibt dennoch von erheblichen Herausforderungen geprägt. Dazu zählen die Insolvenzen. Im ersten Halbjahr 2026 wurden rund 3.400 Unternehmensinsolvenzen gezählt, durchschnittlich 29 pro Werktag. Die Bauwirtschaft steht an der Spitze der Statistik, zudem weist rund die Hälfte aller Großinsolvenzen einen direkten Immobilienbezug auf.
Die Entwicklung der Zahlen zeigt laut ÖRAG allerdings auch eine andere Seite. Die Fallzahlen steigen nicht mehr, im Baugewerbe sind sie sogar leicht rückläufig. Bei Großinsolvenzen ist das Volumen der betroffenen Passiva um mehr als 55 Prozent gesunken.
Finanzierung bleibt ein entscheidender Engpass
Eine der größten Herausforderungen liegt weiterhin beim Zugang zu Finanzierungen. Die KIM-Verordnung ist mit 30. Juni 2025 ausgelaufen. Die darin enthaltenen Kennzahlen werden von der Finanzmarktaufsicht jedoch als Empfehlungen fortgeschrieben und laut ÖRAG von den Banken weitgehend weiterhin angewandt. Für Immobilienkäufer:innen bedeutet dies in der Praxis einen Eigenmittelbedarf von realistisch rund 20 Prozent.
Auch bei gewerblichen Immobilienkrediten sind die Anforderungen gestiegen. Rund 20 bis 25 Prozent Eigenkapital bezogen auf die Gesamtinvestitionskosten beziehungsweise etwa 30 Prozent gemessen am Verkehrswert seien mittlerweile die Regel.
Zusätzlich wirke das internationale Zinsumfeld auf den Markt. Die hohe Staatsverschuldung großer Volkswirtschaften und das damit verbundene hohe Emissionsvolumen bei Staatsanleihen treiben laut ÖRAG die Renditen am langen Ende nach oben. Dadurch verteuern sich langfristige Fixzinsfinanzierungen. Zugleich steigen die Renditeerwartungen an Immobilieninvestments, weil sichere Anleihen wieder eine attraktivere Alternative darstellen.
Zu wenig Neubau schafft neue Knappheit
Neben der Finanzierung zeichnet sich ein strukturelles Problem ab. Der Wohnungsneubau befindet sich laut ÖRAG mit deutlich weniger als 30.000 fertiggestellten Einheiten auf einem historischen Tiefstand. Die Auswirkungen dürften erst mit Verzögerung vollständig sichtbar werden.
Die Analyse bringt das Problem auf eine einfache Formel: "Wer heute zu wenig baut, schafft die Knappheit von morgen."
Damit treffen derzeit zwei Entwicklungen aufeinander: Während sich Preise und Transaktionsaktivität teilweise stabilisieren, wird auf der Angebotsseite zu wenig neuer Wohnraum geschaffen. Wie stark sich dieses Ungleichgewicht insbesondere auf den Wiener Miet- und Eigentumsmarkt auswirkt, wird im vierten LEADERSNET-Beitrag demnächst näher beleuchtet.
Unterschiedliche Entwicklungsgeschwindigkeiten
Der Immobilienmarkt 2026 lässt sich damit nicht auf eine einzige Entwicklung reduzieren. In Österreich sprechen steigende Marktaktivität und stabilere Preise für eine schrittweise Normalisierung. Deutschland sendet erste positivere Konjunktursignale und auch die europäischen Investmentvolumina nehmen wieder zu. Gleichzeitig bleiben geopolitische Risiken, Finanzierungskosten und das Zinsumfeld bestimmende Faktoren.
Vor allem aber nimmt die Differenzierung zu. Hochwertige und gut positionierte Immobilien entwickeln sich anders als durchschnittliche oder strukturell problematische Objekte. Lage, Qualität, Finanzierung und langfristige Nutzbarkeit werden damit stärker zu entscheidenden Faktoren.
Eine breite Marktdynamik ist noch nicht zurück. Gleichzeitig entstehen in einzelnen Segmenten wieder Chancen – der Immobilienmarkt hat gelernt, mit der Unsicherheit zu leben, so die Experten abschließend.
www.oerag.at




Kommentar veröffentlichen