Der internationale Zahlungsverkehr steht vor einem tiefgreifenden Wandel. Stablecoins, tokenisierte Bankeinlagen und digitale Zentralbankwährungen gewinnen an Bedeutung und könnten traditionelle Ertragsquellen der Banken zunehmend unter Druck setzen. So beziffert der aktuelle World Payments Report 2027 von Capgemini die potenziell gefährdeten Zahlungsverkehrserträge auf rund 230 Milliarden US-Dollar.
Bis 2030 könnten die neuen digitalen Geldformen der Studie zufolge bereits rund vier Prozent des weltweiten Zahlungsvolumens ausmachen. Betroffen wären insbesondere bislang margenstarke Bereiche wie Devisenspreads, Korrespondenzbankgeschäft, Zinserträge aus Guthaben und Transaktionsgebühren.
Unternehmen mit ihren Banken häufig unzufrieden
Der Handlungsdruck komme dabei nicht nur von neuen Technologien. Obwohl 60 Prozent der untersuchten Banken Innovationen bei Zahlungsdienstleistungen für Firmenkund:innen als strategischen Investitionsschwerpunkt betrachten, zeigt sich laut Studie lediglich ein Drittel der befragten Großunternehmen mit seiner Hauptbank zufrieden.
Besonders deutlich wird die Unzufriedenheit bei grenzüberschreitenden Transaktionen. 74 Prozent der Unternehmen beschreiben diese als langsam, teuer und wenig vorhersehbar. Vom Auslösen einer Unternehmenszahlung bis zur Bestätigung und Abstimmung vergehen laut Report durchschnittlich rund 3,5 Tage.
57 Prozent fehlt zudem der Zugriff auf Echtzeitinformationen über Zahlungsstatus, Liquiditätsposition oder transparente Preisstrukturen. Die daraus resultierenden Kosten beziffert Capgemini für eine übliche grenzüberschreitende B2B-Zahlung im Schnitt auf zwei Prozent des Transaktionswerts.
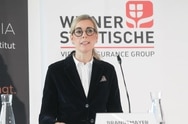
"Die Zahlungsbranche erlebt derzeit den größten Umbruch seit dem Aufkommen des digitalen Bankings", sagt Martina Sennebogen, Vorstandsvorsitzende von Capgemini Österreich. Banken müssten sich entscheiden, welche Rolle sie im entstehenden Ökosystem einnehmen wollen. Dabei gehe es um Zahlungsverkehrserträge von 230 Milliarden US-Dollar.
Vier Billionen Dollar könnten freigesetzt werden
Capgemini fasst Stablecoins, tokenisierte Einlagen und digitale Zentralbankwährungen unter dem Begriff "Accelerated Intelligent Money" zusammen. Anders als bei klassischen Zahlungssystemen sollen damit unter anderem Transaktionen rund um die Uhr, Echtzeitüberweisungen sowie direkt in die Zahlung integrierte Regeln möglich werden.
Besonders groß könnte der Effekt auf die Liquidität von Unternehmen ausfallen. Bei einer breiten Einführung könnten der Studie zufolge bis zu vier Billionen US-Dollar freigesetzt werden, die derzeit in Abwicklungs- und Liquiditätskonten für grenzüberschreitende Zahlungsströme gebunden sind. Dieses Kapital könne aktuell weder für Kredite und Investitionen noch für andere produktive Zwecke genutzt werden.
Fast 60 Prozent würden Stablecoins von Nichtbanken beziehen
Noch besitzen Banken einen erheblichen Vertrauensvorsprung. 71 Prozent der befragten Unternehmen würden tokenisierte Zahlungen bei vergleichbaren Kosten und gleicher Qualität lieber über eine Bank als über ein FinTech abwickeln.
Darauf verlassen können sich die Institute allerdings nicht: Fast 60 Prozent wären bereit, Stablecoin-Dienstleistungen von Nichtbanken zu beziehen, wenn ihre bestehenden Bankpartner mit der Entwicklung nicht Schritt halten. Bereits jetzt werden 36 Prozent des B2B-Zahlungsvolumens der befragten Unternehmen über Nichtbanken abgewickelt.
Tokenisierte Einlagen rücken bei Banken nach vorne
Für Banken stehen kurzfristig vor allem tokenisierte Einlagen im Fokus. Im Gegensatz zu Stablecoins bleiben diese Guthaben in den Bankbilanzen und lassen sich laut Report leichter in bestehende regulatorische Rahmenbedingungen integrieren.
Bei der praktischen Umsetzung befindet sich die Branche jedoch noch in einer frühen Phase. Lediglich 21 Prozent der von Capgemini als Vorreiter eingestuften Banken skalieren derzeit mindestens eine Form des "Accelerated Intelligent Money". Die übrigen 79 Prozent befinden sich noch in der Evaluierungsphase.
Die als Vorreiter klassifizierten Institute identifizieren laut Untersuchung dreimal häufiger neue Ertragsquellen als andere Banken. Sie rechnen damit, rückläufige Transaktionserlöse innerhalb von 15 Monaten ausgleichen zu können; bei den übrigen Instituten beträgt dieser Zeitraum durchschnittlich 25 Monate.
Neue Anforderungen an Sicherheit und Compliance
Mit der technologischen Umstellung entstehen zugleich neue Risiken. Transaktionen mit den untersuchten digitalen Geldformen können nach ihrer Ausführung nicht mehr rückgängig gemacht werden. Vorreiterbanken integrieren deshalb laut Capgemini verstärkt Compliance-Prüfungen bereits vor der eigentlichen Ausführung einer Zahlung und setzen häufiger KI-basierte Systeme zur Erkennung ungewöhnlicher Wallet-Aktivitäten ein.
Dennoch bestehen erhebliche Kompetenzlücken: Nur 56 Prozent dieser Institute geben an, über die notwendigen Talente, Fähigkeiten und technischen Voraussetzungen für digitale Vermögenswerte, Tokenisierung, Smart Contracts und die Zusammenarbeit verschiedener Finanznetzwerke zu verfügen.
www.capgemini.com



Kommentar veröffentlichen