Sparen genießt in Österreich einen hohen Stellenwert, doch die finanziellen Möglichkeiten halten mit diesem Wunsch nicht immer Schritt. Laut der am Dienstag präsentierten Sparstudie 2026 von Erste Bank und Sparkassen, für die IMAS International 1.382 Personen befragt hat, halten 83 Prozent der Befragten das Sparen für sehr oder ziemlich wichtig. Das sind drei Prozentpunkte mehr als im Vorjahr und der höchste Wert seit 2014.
Besonders ausgeprägt sei die Sparbereitschaft bei jüngeren Menschen. In der Generation Z bezeichnet jede zweite befragte Person das Sparen als sehr wichtig, bei den Babyboomern sind es 33 Prozent. Insgesamt verbinden 89 Prozent der Befragten das Sparen mit Sicherheit und 88 Prozent mit persönlicher Unabhängigkeit, so die Studienautor:innen.
"Die Menschen in Österreich wollen sparen, und zwar mehr als in den vergangenen Jahren. Das zeigt, wie groß das Bedürfnis nach finanzieller Sicherheit ist", erklärt Gerda Holzinger-Burgstaller, Vorstandsvorsitzende der Erste Bank Oesterreich.
Sparbetrag sinkt auf 306 Euro
Während die Bedeutung des Sparens steigt, geht der tatsächlich zurückgelegte Betrag zurück. Sparende legen laut Erhebung durchschnittlich 306 Euro pro Monat zur Seite, um 14 Euro weniger als im Vorjahr. Inflationsbereinigt entspricht das laut einer Schätzung der Studienautor:innen ungefähr dem Niveau von 2016.
Gleichzeitig wächst die Unzufriedenheit: Nur noch 34 Prozent sind mit ihrem Sparbetrag sehr oder ziemlich zufrieden, nach 39 Prozent im Vorjahr. Ein Drittel der Befragten gibt an, dass am Monatsende kein Geld zum Sparen übrig bleibt. Dieser Anteil stieg binnen eines Jahres von 29 auf 33 Prozent.
Deutliche Unterschiede zeigen sich laut der Sparstudie zwischen den Geschlechtern. Während Männer durchschnittlich 384 Euro monatlich sparen, sind es bei Frauen 227 Euro. Damit liegt der von Frauen angegebene Sparbetrag um rund 40 Prozent unter jenem der Männer.
Gespart werde vor allem für unvorhergesehene Ausgaben: 91 Prozent legen Geld als Notgroschen zurück, 77 Prozent zur finanziellen Absicherung und Vorsorge sowie 73 Prozent für ihre finanzielle Unabhängigkeit.
"Viele legen nach wie vor Geld zur Seite, haben aber das Gefühl, dass es nicht reicht", sagt Holzinger-Burgstaller. Umso wichtiger sei es, vorhandene Mittel bewusst einzusetzen und möglichst regelmäßig zu sparen.
Wertpapiere überholen erstmals das Bausparen
Auch bei der Wahl der Sparformen zeigen sich Veränderungen. Das Sparbuch beziehungsweise Sparkonto bleibt mit 79 Prozent die meistgenutzte Möglichkeit, Geld zurückzulegen. Dahinter gewinnen Wertpapiere an Bedeutung: Ihr Anteil stieg von 38 auf 40 Prozent.
Damit haben Wertpapiere das Bausparen überholt. Während im Vorjahr noch 43 Prozent einen Bausparer nutzten, sind es aktuell 34 Prozent. Auch Gold und andere Edelmetalle legten von 24 auf 30 Prozent zu. Kryptowährungen werden mittlerweile von 15 Prozent der Befragten genutzt, nach zwölf Prozent im Vorjahr.
Gleichzeitig lassen viele Menschen ihr Erspartes auf dem Girokonto liegen. 52 Prozent nutzen dieses zumindest teilweise zum Sparen, in der Generation Z sind es sogar 65 Prozent. Ein Viertel bewahrt Geld zu Hause oder in einem Tresor auf.
Maximilian Clary und Aldringen, Privatkundenvorstand der Erste Bank Oesterreich, empfiehlt, zwischen kurzfristig benötigten Reserven und langfristiger Geldanlage zu unterscheiden. "Das Girokonto ist ein Konto für den Alltag, kein Sparkonto", betonte er. Für längerfristige Ziele könnten unter anderem Wertpapiere infrage kommen.
ETFs besonders bei Jüngeren gefragt
Innerhalb der Wertpapieranlagen gewinnen börsengehandelte Indexfonds (ETFs) deutlich an Bedeutung. Unter den befragten Wertpapierbesitzer:innen stieg der Anteil jener, die ETFs nutzen, von 38 auf 50 Prozent. In der Generation Z liegt dieser Wert sogar bei 72 Prozent.
Aktien bleiben mit 66 Prozent die am häufigsten genutzte Wertpapierform. Auffällig ist auch hier der Geschlechterunterschied: 48 Prozent der Männer nutzen Wertpapiere, bei den Frauen sind es 32 Prozent. Die Risikobereitschaft hat leicht zugenommen. 19 Prozent der Befragten bezeichnen sich bei Geldanlagen als sehr oder eher risikobereit, nach 16 Prozent im Vorjahr.
Clary und Aldringen sieht in ETFs für viele Menschen einen Einstieg in den Kapitalmarkt. Entscheidend sei allerdings, dass die gewählte Veranlagung zu den persönlichen Zielen und zur individuellen Risikobereitschaft passe.
Viele sparen bereits für die nächste Generation
Ein weiterer Schwerpunkt der Studie ist der langfristige Vermögensaufbau für Kinder und Jugendliche. 43 Prozent der Sparenden legen Geld für ihre eigenen Kinder zurück, weitere 20 Prozent für Enkel, Patenkinder oder andere nahestehende Kinder.
Dabei dominieren klassische Sparprodukte. Am häufigsten werden Sparbücher (44 Prozent), Jugendkonten beziehungsweise Jugendclubs (40 Prozent) und Bausparverträge (35 %) genutzt. Wertpapier- oder ETF-Sparen für junge Menschen kommt bislang auf 15 Prozent.
Grundsätzlich zeigen sich 40 Prozent der Befragten an einer Möglichkeit interessiert, langfristig für junge Menschen anzusparen und das Vermögen später unkompliziert zu übertragen. Bei der Generation Z liegt dieser Anteil bei 58 Prozent.
Vor diesem Hintergrund bieten Erste Bank und Sparkassen ein sogenanntes Generationendepot an. Dabei handelt es sich um ein Wertpapierdepot, bei dem bereits bei der Eröffnung eine begünstigte Person und ein Übergabezeitpunkt festgelegt werden können. Die Verfügung bleibt bis zur Übergabe bei der depotinhabenden Person.
Weltspartag bleibt Anlass für Bankbesuche
Trotz der zunehmenden Digitalisierung spiele auch der persönliche Kontakt weiterhin eine Rolle. Für 26 Prozent der Befragten ist der Weltspartag ein Anlass, eine Bank- oder Sparkassenfiliale zu besuchen. Bei der letzten vergleichbaren Erhebung im Jahr 2019 waren es 17 Prozent.
60 Prozent sehen im Weltspartag einen Tag für Jung und Alt, während 54 Prozent ihn mit einer Erinnerung an die Bedeutung des Sparens verbinden. Bekanntestes Symbol bleibt der Sparefroh, den 46 Prozent der Befragten mit dem Weltspartag verbinden.
Holzinger-Burgstaller sieht darin ein Zeichen für die Bedeutung persönlicher Beratung, insbesondere wenn es um Sparziele, finanzielle Reserven und den langfristigen Vermögensaufbau geht.
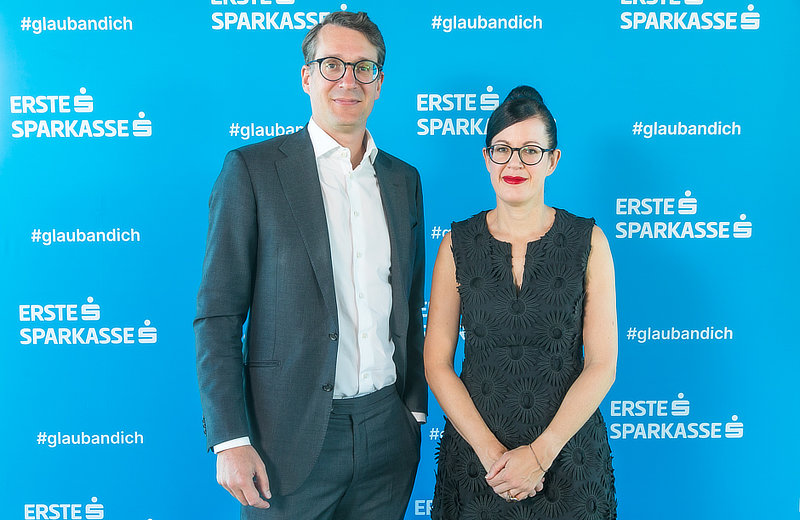
LEADERSNET war bei der Präsentation. Fotos sehen Sie in unserer Galerie.
www.sparkasse.at





Kommentar veröffentlichen